 咨询电话:0755-23422110-606 重大项目热线:13751145407

 生产车间
 生产车间
 办公区

 国家高新技术企业证书
 福瑞达显示信用等级证书
 福瑞达显示全国质量检验稳定合格产品证书
 福瑞达显示全国产品和服务质量证书




AI毛绒玩具的灵魂,在于"有表情、有回应"。无论是Ropet会眨动的大眼睛、NAONAO的人偶面部交互,还是各类"表情屏""眼睛屏",其人机交互的最后一环,几乎都离不开小型化、高可...

公司新闻/企业活动
从 “声光电” 到 “会陪伴”:AI 硬件如何重构传统玩具
2026-11-6
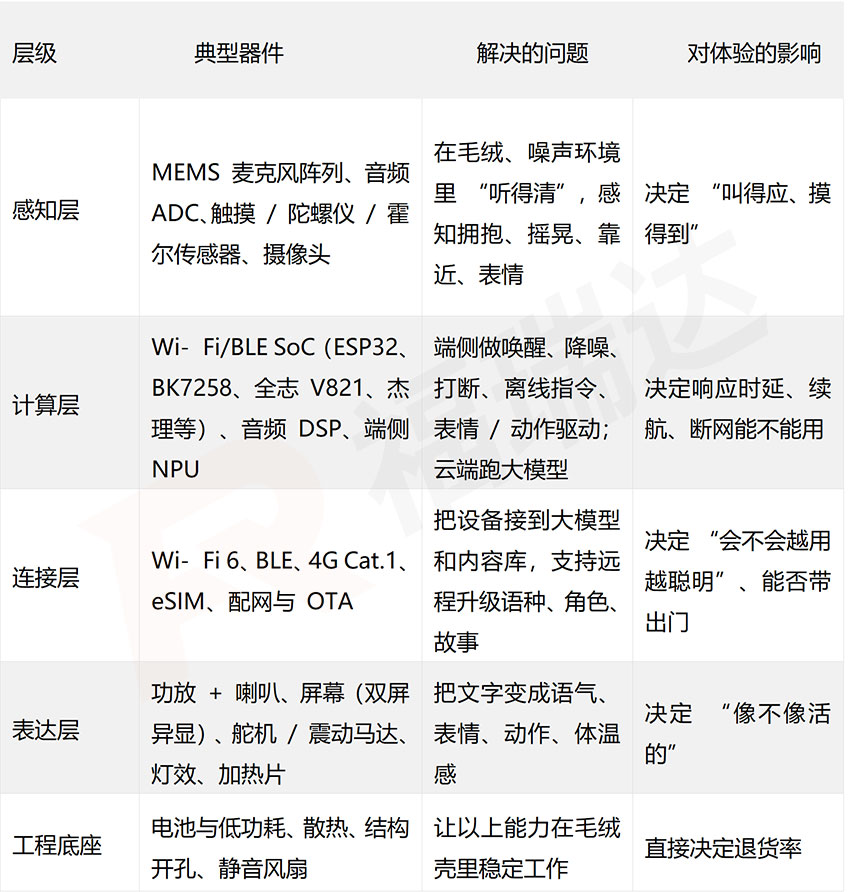
AI 硬件对传统玩具的升级,本质上并不是给玩具 “加一个音箱”,而是用一套 “感知 — 计算 — 连接 — 表达” 的硬件链路,把玩具从 “预置声光电内容的机电产品” 改造成 “能听、能想、能记、能回应的智能终端”。硬件提供的是 “能跑 AI 的资格”,真正的智能来自端云协同和内容运营。
一、四层硬件,各自解决一个关键问题
传统玩具升级AI问题
传统玩具的 “智能” 是按键触发、播放预置音频,输入输出都是封闭的。AI 玩具把链路改成:语音 / 触摸输入 → 端侧预处理 → 云端大模型 → TTS 与动作输出 → 记忆沉淀,每次交互都生成新内容,内容不再有天花板。
关键在端云分工:端侧负责 “听得见、反应快、断网能用”,云端负责 “想得深、知识广、人设稳”。所以芯片选型不是越贵越好,而是 “够用的算力 + 极低功耗 + 音频链路质量”。以典型模组方案为例,端侧要在 75dB 噪声下做到 95% 唤醒率、200 条离线指令、300ms 级流式合成延迟,这些指标才是玩具 “不智障” 的基础。
二、三条升级路径,对应三档成本
L1 语音交互型:单 Wi‑Fi SoC + 麦克风 + 喇叭 + 云端大模型,做成挂件或机芯塞进现有毛绒玩具。基础 AI 芯片方案已控制在 20 元以内,整套硬件可控制在百元内,中小厂商半个月左右就能出产品。BubblePal、AI 魔法星属于这一类。
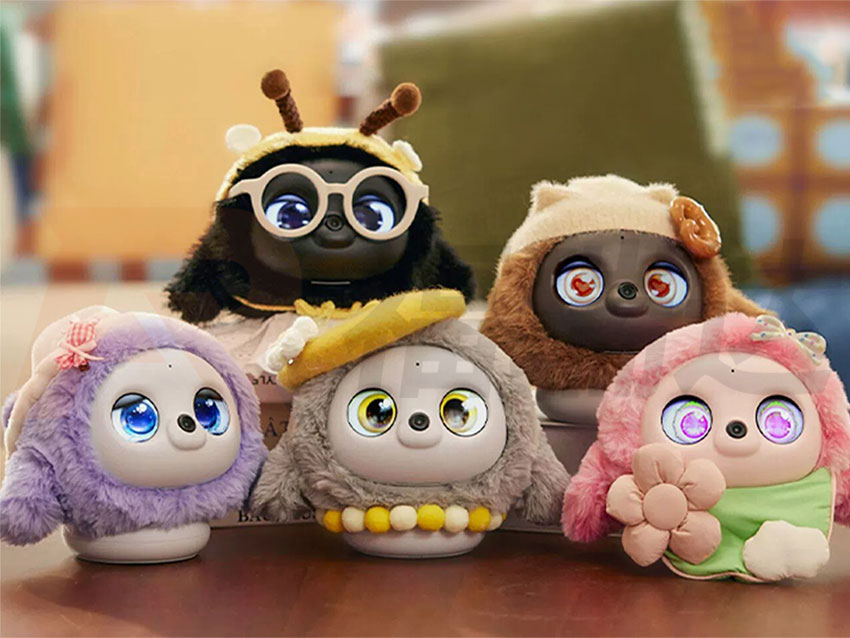
L2 情感陪伴型:加长期记忆、声纹 / 情绪识别、IP 音色复刻、触摸与陀螺仪、双屏表情、舵机动作,需要更强 SoC、多传感器和云端 Agent。芙崽、Ropet、汤姆猫机器人属于这一类,退货率做得好的能压到 9% 以下。
L3 具身 / 教育型:加视觉、运动、环境感知、成长系统和课程内容,接近机器人。乐高在 CES2026 推出 Smart Play 系统,用微型传感器和智能标签让传统积木 “知道” 火有没有灭,就是传统巨头往这一层走的信号。
多数传统厂商的理性路径是先做 L1/L2:用现成机芯快速把存量 SKU 智能化,再靠 IP 和人设建立差异,而不是一上来就做机器人。
AI玩具
三、为什么这两年突然能做成:AI 能力被封装成了可采购的硬件
•芯片:连接 + 音频 SoC 单颗不到 1 美元到 8–12 元;乐鑫 ESP32 系列占全球 AI 玩具 Wi‑Fi / 蓝牙模组约 45% 份额,毛利率约 40%;博通 BK7258、全志 V821、杰理、中科蓝讯、泰芯等也在各自价位段铺开。
•模组与 turnkey 方案:广和通、移远、利尔达、网易云信等把 “芯片 + 音频算法 + 4G/Wi‑Fi + 云平台 + 内容” 打包,4G/Wi‑Fi 双网模块万套采购单价仅三四十元;百度 “AI 机芯盒”、中国移动 AIoT 玩具平台也在做整机级交付。
•云端:豆包、DeepSeek、文心、星火把调用价打到 0.001 元 / 次级别,或按整机买断 10–20 元。
结果是:玩具厂不需要自建算法团队,开发成本降到原来的三分之一左右,华强北甚至能 “半小时、200 元” 让一个普通玩具开口说话。门槛从 “技术集成” 转移到了 “产品定义”。
但这也带来副作用:大量产品停留在 “毛绒外壳 + 通用模型 + 音箱” 的组装阶段,同质化严重。
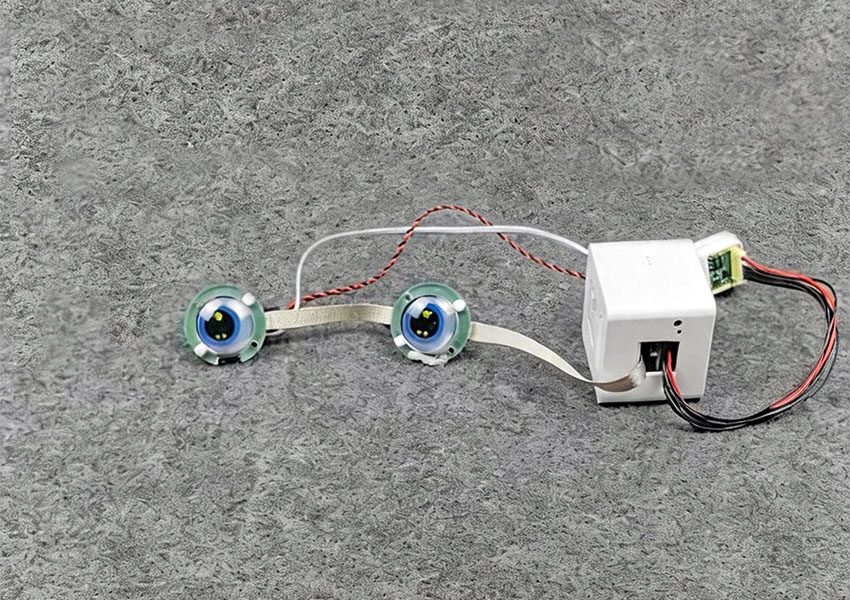
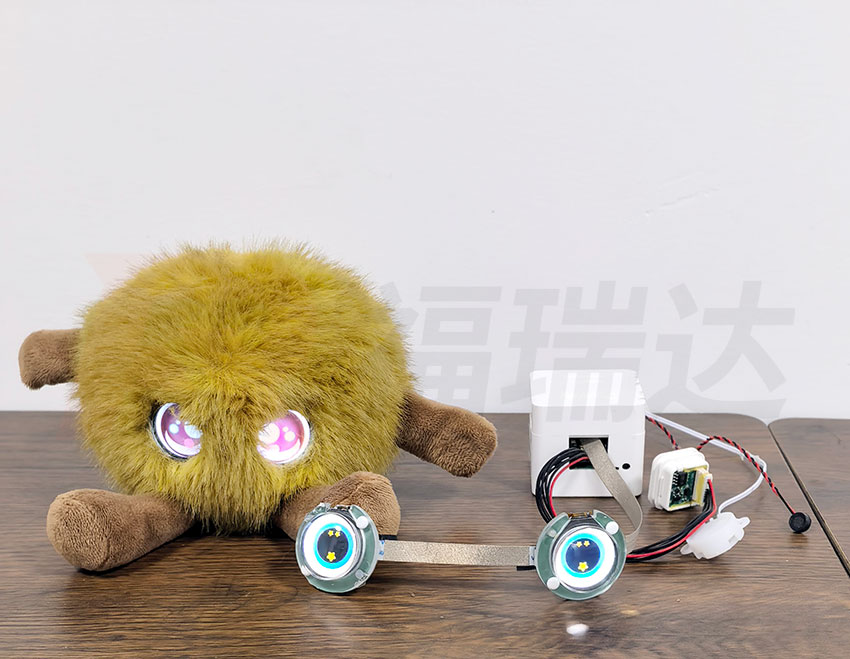
福瑞达AI机芯
四、升级之后,价值怎么变
•溢价与毛利:传统玩具大部分价位低于 30 元、毛利率 20%–30%;AI 化后价格高出 5–10 倍,基础款毛利率约 50%–65%。
•商业模式:从一次性买断转向 “硬件 + 订阅”,持续的内容和记忆成为复购来源。
•市场规模:工信部口径下 2025 年中国 AI 玩具约 290 亿元、2026 年预计 342 亿元;另一份行业报告口径为 2025 年上半年销售额突破 300 亿元、同比增长 65%,两者统计范围不同。全球智能陪伴市场 2024 年约 281.9 亿美元,预计 2025–2030 年复合增速 30.8%。
•利润分配:越靠上游越稳 —— 芯片 / 模组毛利稳定,IP 授权费率 12%–15%(个别可到 30%),代工厂毛利率普遍不到 10%,品牌拿走 50%–85% ,但要承担 IP、流量和退货成本。
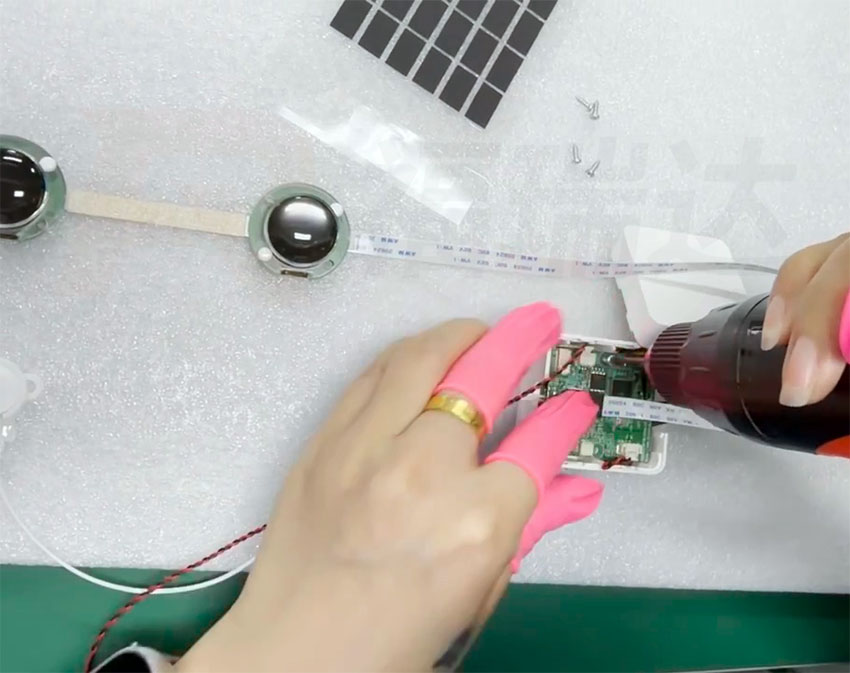
福瑞达AI硬件生产中
五、硬件解决不了的三件事
1.体验落差:云贵桂三地消协对 15 款 AI 玩具的比较试验中,7 款语音交互成功率不达标,结论是 “答非所问、装聋作哑”。问题往往不在模型,而在配网引导、首周回访、客服、内容更新这些 “笨功夫” 没有预算。
2.同质化:没有 IP 人设、长期记忆、养成感,用户新鲜感几天就过去;真正拉开差距的是 “人格一致性” 和 “关系沉淀”,不是多接一个模型。
3.合规:儿童隐私、内容安全、年龄分级是硬门槛,已有产品因不当内容在海外下架;硬件层需要预留内容过滤、家长控制、数据加密与本地化能力。
一句话总结:AI 硬件把玩具的 “智能上限” 打开了,但 “体验下限” 仍然取决于产品定义、IP 和运营;芯片与模组的机会在降低门槛、提高一致性,品牌的机会在做人设、记忆和内容。


